Temps de lecture : 6 minutes
« Moi, les chiffres, ce n’est vraiment pas mon truc. Je préfère déléguer cette partie. »
Je l’entends encore très souvent. Chez les indépendants, chez les freelances, chez les solopreneurs qui ont lancé leur activité avec enthousiasme et se retrouvent, quelques mois plus tard, à regarder leur compte bancaire avec une certaine… perplexité.
Et à chaque fois, ma réponse est la même : déléguez, oui. Absolument.
Déléguez votre comptabilité si vous le souhaitez. Déléguez vos déclarations. Déléguez même la construction de vos tableaux de bord. Mais ne déléguez pas la compréhension de votre entreprise.
Parce que je ne vous demande pas de devenir DAF. Je vous demande simplement d’être capable de répondre à quelques questions essentielles sur votre activité. Celles qui vous permettent de savoir si vous pouvez vous rémunérer davantage, investir, déléguer, ou tout simplement dormir tranquille avant le prochain prélèvement d’URSSAF.
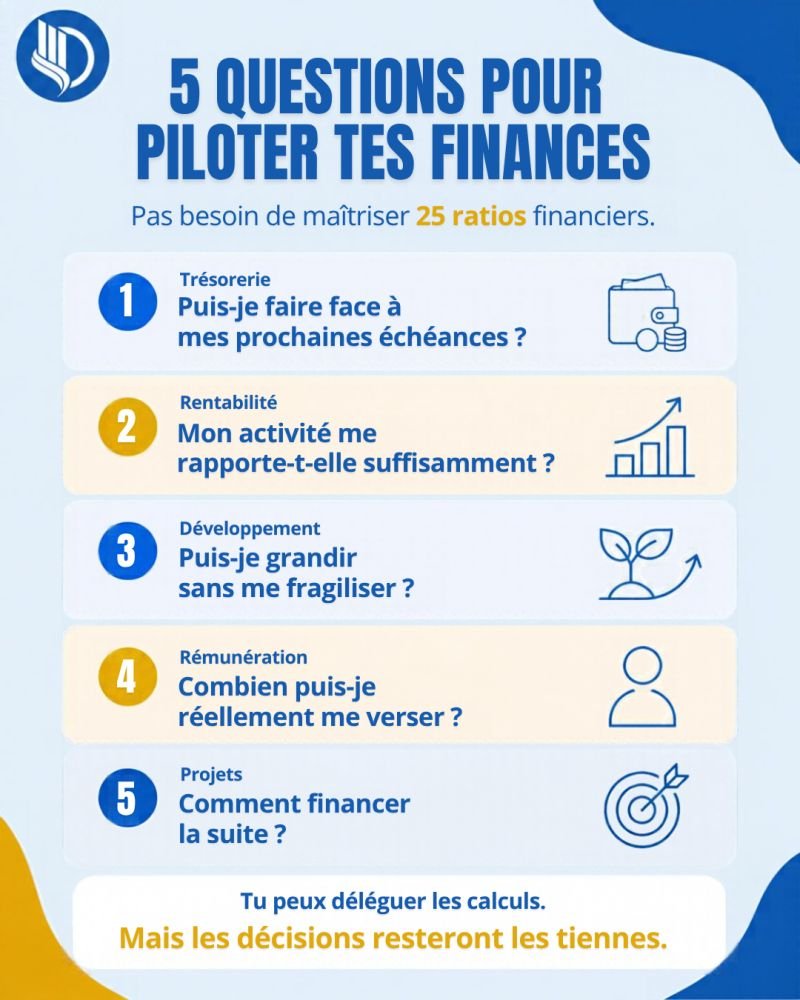
J’ai essayé de faire tenir ce pilotage trésorerie freelance sur une seule page. Finalement, il y en a cinq. Cinq questions. Pas plus.
1. Est-ce que ma trésorerie me permet de faire face à mes engagements ?
Vous avez 5 000 euros sur votre compte. Bonne nouvelle ? Peut-être. Mais si 3 000 euros doivent sortir dans les prochaines semaines pour payer vos fournisseurs, vos cotisations ou votre TVA, et que plusieurs clients ont du retard dans leurs règlements, la photo est déjà très différente.
C’est pourquoi le solde de votre compte bancaire ne suffit pas pour piloter votre trésorerie. Ce qui compte, c’est aussi de savoir ce qui va entrer, ce qui va sortir, et surtout quand.
Mon réflexe terrain
Une fois par mois, partez de votre trésorerie disponible et mettez en face les encaissements attendus et les décaissements prévus. Une simple feuille ou un fichier Excel suffit pour commencer. Vous ne regardez alors plus seulement combien vous avez aujourd’hui. Vous commencez à voir ce que vous aurez probablement demain.
Et lorsque votre activité le permet, constituez progressivement un matelas de trésorerie adapté à votre situation. Ce coussin, même modeste, change radicalement votre façon d’aborder les creux d’activité.
2. Est-ce que mon activité me rapporte suffisamment ?
Il y a un exercice que j’aime beaucoup faire avec les indépendants : répondre à cette question : « Combien dois-je facturer pour que mon activité couvre réellement mes besoins ? »
Prenons un exemple concret. Imaginons que vous souhaitiez vous dégager l’équivalent de 30 000 euros par an pour votre rémunération, couvrir 18 000 euros de charges fixes et prévoir 10 000 euros pour vos autres dépenses professionnelles. Cela représente en tout 58 000 euros par an.
Or, si vous considérez que vous disposez réellement de 10 mois pour générer ce chiffre d’affaires — une fois pris en compte les congés, la formation, la prospection, l’administratif et les imprévus — vous obtenez une première boussole : 58 000 euros ÷ 10 = 5 800 euros de chiffre d’affaires par mois.
Ce n’est pas un seuil de rentabilité calculé au sens comptable. C’est volontairement plus simple : un premier objectif à confronter ensuite à votre statut, vos cotisations, vos marges et la réalité de votre activité.
Mais entre « je vais essayer de facturer un maximum cette année » et « je sais quel niveau de chiffre d’affaires je dois viser », la façon de piloter n’est déjà plus la même.
Mon réflexe terrain
Fixez-vous un objectif annuel, puis regardez régulièrement où vous vous situez par rapport à cette trajectoire.
3. Est-ce que je peux grandir sans me fragiliser ?
Vous voulez déléguer. Acheter du matériel. Prendre un local. Lancer une nouvelle offre. La question n’est alors pas seulement « est-ce que j’ai les moyens de le faire aujourd’hui ? » Mais aussi : « qu’est-ce que cette décision va changer demain ? »
En effet, une décision peut être excellente pour votre développement et créer néanmoins une tension financière pendant quelques mois. Les deux ne s’excluent pas forcément. Encore faut-il l’avoir anticipé.
Mon réflexe terrain
Avant une décision importante, construisez deux scénarios très simples — avec la décision, et sans la décision. Puis regardez ce que cela change dans votre chiffre d’affaires, vos dépenses et surtout votre trésorerie.
Vous ne cherchez pas à prédire l’avenir au centime près. Vous cherchez à voir les conséquences avant de décider. Et parfois, la réponse ne sera ni « oui » ni « non ». Ce sera simplement : « oui, mais pas tout de suite. »
4. Combien mon entreprise peut-elle réellement me permettre de me verser ?
Ah, la fameuse question. Et non, la réponse n’est pas « ce qu’il y a sur mon compte ». En effet, une partie de cet argent est peut-être déjà destinée à votre TVA, vos cotisations, vos impôts, vos fournisseurs ou aux dépenses des prochains mois.
Votre rémunération doit donc trouver un équilibre entre deux besoins : vous permettre de vivre correctement et laisser à votre entreprise les moyens de fonctionner.
Mon réflexe terrain
Définissez une rémunération cible et intégrez-la dans votre budget plutôt que d’attendre de voir ce qu’il restera à la fin du mois. Votre rémunération n’est alors plus « ce que je prendrai s’il reste quelque chose. » Elle devient un besoin que votre activité doit être capable de financer.
La façon de vous verser cette rémunération dépendra évidemment de votre statut. Mais la question à laquelle votre entreprise doit répondre reste la même : combien doit-elle générer pour vous permettre de vivre correctement sans la fragiliser ?
5. Comment financer mes projets et préparer la suite ?
Un véhicule. Du matériel. Un nouveau local. Une formation importante. Avant de vous demander « où vais-je trouver l’argent ? », commencez par : « de combien ai-je réellement besoin ? »
Car le besoin financier d’un projet ne se limite pas toujours au montant inscrit sur le devis. Il peut y avoir de nouvelles dépenses, de nouvelles charges, et plusieurs mois avant que votre projet génère ses premières recettes. Autant l’intégrer dès le départ.
Mon réflexe terrain
Chiffrez le projet dans son ensemble — investissement de départ, dépenses associées, nouvelles charges et délai avant les premières recettes. Ensuite seulement, demandez-vous comment le financer. Apport, emprunt, prêt d’honneur, aides ou subventions lorsque votre projet y est éligible… Le financement est une réponse. Mais encore faut-il avoir correctement posé la question.
Et maintenant, faites le test
Fermez votre logiciel de comptabilité. N’ouvrez pas Excel. Et ne téléphonez pas tout de suite à votre expert-comptable (je plaisante… enfin, presque).
Demandez-vous simplement si vous savez répondre à ces cinq questions :
- Est-ce que ma trésorerie me permet de faire face à mes engagements ?
- Est-ce que mon activité me rapporte suffisamment ?
- Est-ce que je peux grandir sans me fragiliser ?
- Combien mon entreprise peut-elle réellement me permettre de me verser ?
- Comment financer mes projets et préparer la suite ?
À combien pouvez-vous répondre aujourd’hui ? Pas au centime près. Pas avec un vocabulaire de DAF. Mais avec suffisamment de visibilité pour prendre une décision.
Celles auxquelles vous ne savez pas encore répondre ? Elles viennent probablement de vous donner votre prochain sujet de pilotage.
Parce que piloter ses finances, ce n’est pas savoir calculer 25 ratios. Ce n’est pas non plus savoir construire un bilan. Et ce n’est certainement pas remplacer son expert-comptable. C’est savoir quelles questions se poser avant de décider.
Vous pouvez déléguer les calculs. Vous pouvez déléguer la production de vos chiffres. Mais les décisions resteront les vôtres. C’est justement pour cette raison que vos chiffres doivent vous parler.
Vous voulez garder ces 5 questions sous la main ?
J’ai rassemblé cette méthode dans une cartographie simple du pilotage financier. Vous pouvez la garder sous les yeux et y revenir chaque fois que vous devez prendre une décision importante pour votre activité.